
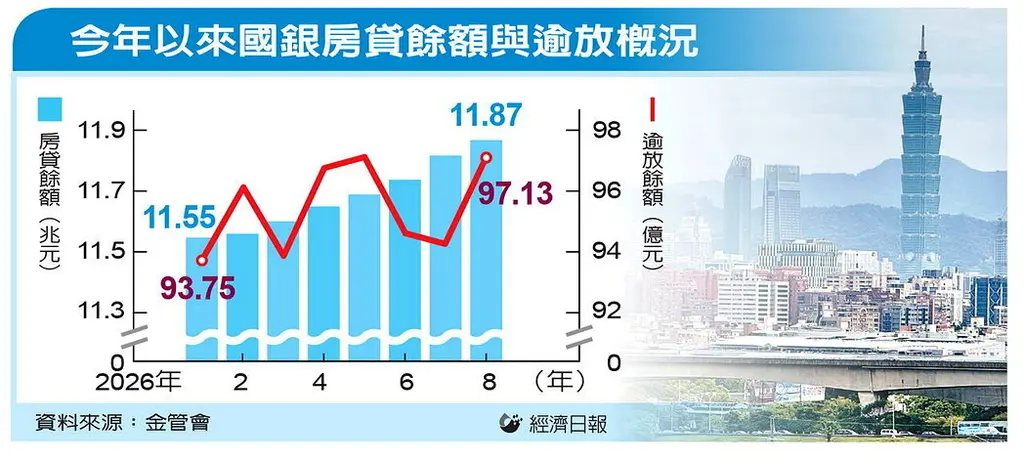
國銀房貸逾期放款金額持續攀升,金管會最新統計顯示,截至2026年8月底,本國銀行購置住宅貸款逾放餘額達97.13億元,單月增加2.88億元,距離100億元大關僅剩2.87億元,且已連續17個月維持在90億元以上。不過,房貸逾放比目前仍維持0.08%的低檔,金管會認為仍須搭配整體房貸規模觀察,不能只看逾放金額。
從修正後數據來看,房貸逾放上升並非近期才出現。2023年8月逾放餘額曾降至61.38億元,2024年8月升至69.66億元,2025年4月突破90億元,到了2026年8月進一步攀上97.13億元,兩年增加近四成。重算後也發現,房貸逾放突破90億元的時間,比原先統計提前15個月。
這波數據上修,與金管會發現銀行申報錯誤有關。金管會清查後發現,個別銀行自2016年起即有房貸餘額及逾放餘額欄位申報錯誤,時間長達近10年,因此要求重新申報,並回溯調整2021年以來的相關統計。修正後,2021年至今66個月份中,有25個月的房貸逾放比上調0.01個百分點,其餘調整幅度均不到0.01個百分點,整體變動有限。
另一方面,國銀房貸總額也同步擴大。截至8月底,購置住宅貸款餘額約11兆8793億元,較7月底增加571億元,年增約5192億元。金管會指出,房貸規模成長部分與銀行配合政策、優先滿足首購及無自用住宅民眾需求,以及建案完工後陸續轉為分戶貸款有關。
至於房貸逾放金額為何持續走高,銀行端觀察,除了個別企業負責人投資不如預期、借款人還款能力下降等個案因素,升息與房市交易量縮也可能增加部分借款人的資金壓力。銀行圈指出,央行自2022年起升息,墊高借款人的利息負擔,加上房市交易降溫,部分仰賴售屋或轉貸周轉的借款人資金出口縮小;另有部分逾放戶具有中小企業主背景,企業經營狀況也可能連帶影響個人房貸還款能力。
不過,房貸逾放金額逼近百億元,並不代表房市金融風險同步失控。依規定,借款人積欠本金或利息超過3個月即列為逾期放款;由於房貸通常有不動產作為擔保,銀行多會先進行催收,逾放餘額也會受到銀行何時轉銷呆帳影響。金管會指出,2022年後房貸逾放比大多維持在0.07%至0.08%,仍低於本國銀行整體放款逾放比約0.14%至0.15%的水準。
金管會後續將持續按月追蹤國銀房貸與整體放款逾放變化,市場也將關注新增違約、銀行呆帳轉銷,以及房市交易與借款人還款能力變化,是否影響房貸逾放餘額後續走勢。
文/住傳媒 綜合報導
[ 延伸閱讀:全台房貸平均揹到53歲!貸款期數飆26.8年創新高 30年房貸成市場主流 ]